Pendidikan Literasi Keuangan: Langkah Solutif Peningkatan Inklusi Keuangan Masyarakat
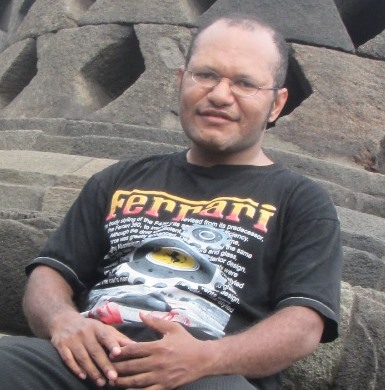
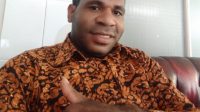
Kristianus Hiktaop (Dok. Pribadi)
Oleh: Kristianus Hiktaop)*
Pengantar
Beberapa tahun terkahir ini, pemerintah telah menyelenggarakan berbagai program afirmasi yang bertujuan untuk mendorong tercipta kemakmuran masyarakat dari berbagai aspek kehidupan. Alokasi dana desa merupakan salah satu contoh program afiramsi yang kini menjadi perhatian banyak pihak. Kebijakan pengelolaan keuangan ini bertujuan untuk mendorong masyarakat ikut berperan aktif secara mandiri mengelola alokasi dana tersebut baik mulai dari kegiatan perencanaan program, pelaksanan sampai pada akuntabilitasnya. Program-program afirmasi seperti dana desa dan program lain yang hak pengelolaannya dilimpahkan kepada setiap distrik atau kampung, telah menciptakan peredaraan uang kartal yang dipegang oleh setiap orang cukup signifikan di tengah masyarakat. Namun peredaran uang tersebut hanya bersifat sementara dan tidak bertahan lama.
Peredaran uang kartal yang sangat singkat ini disebabkan karena beberapa hal, seperti sikap masyarakat yang cenderung belanjakan habis uang yang diperolehnya, rendahnya pengetahuan manajemen keuangan masyarakat dan harga kebutuhan pokok yang masih tergolong sangat tinggi. Beberapa wilayah seperti Pegunungan Bintang, sebanyak 277 Kepala Kampung yang tersebar di 34 Distrik belanja bahan bangunan non lokal berpusat di Kabupaten dan kota Jayapura, sehingga dana desa yang diterima oleh 277 kampung hanya bertahan kurang lebih satu bulan di kampungnya masing-masing. Jumlah dana desa telah dibelanja habiskan dalam pos material bangunan non lokal dan ongkos transportasinya. Langkah yang ditempuh para kepala Kampung/desa atas pengelolaan keuangan dengan berbelanja diluar kampung/kabupaten bukan sengaja diciptakan tetapi lebih disebabkan karena kondisi dan fasilitas infrastruktur yang tidak mendukung/belum tersedia. Maka, jangan heran jika beberapa tahun terakhir peredaran dana desa tumbuh sumbur di wilayah perkotaan dari pada di pedesaan.
Dari sisi perannya, pemerintah telah melaksanakan kewajiban yakni menjamin keberlangsungan hidup masyarakatnya dengan menciptakan kebijakan yang pro terhadap masyarakat,dan pro terhadap lingkungan hidup. Meskipun begitu masih saja menyisahkan berbagai persoalan, seperti tingginya angka kemiskinan absolut, pertumbuhan ekonomi yang tidak merata, litrerasi dan inklusi keuangan yang rendah. Oleh karenanya pelaksanaan program pemberdayaan masyarakat saat ini dan kedepan harus mengutamakan sudut pandang penerima manfaat bukan sudut pandang pembuat program.
Program yang dibuat atas dasar sudut pandang penerima manfaaf diyakini ,akan memberikan manfaat dan manfaat itu akan bertahan dalam jangka panjang. Untuk menciptakan program yang memberikan manfaat yang berkesinambungan perlu mempertimbangan input, proses, output dan outcome secara matang. Kadang-kadang program yang diselenggarakan berproses sampai pada outputnya saja, dan seringkali lupa akan dampak riil yang akan dirasakan oleh penerima manfaat di dalam kehidupannya setelah program itu usai. Output kadang-kadang bersifat konseptual dan teoritis sehingga kurang memberikan penjelasan yang holistik atas dampak yang ditimbulkan dari pelaksanaan suatu program.
Program yang menciptakan manfaat berkesinambungan dan bertahan dalam waktu yang lama barus bertolak dari outcomenya bukan outputnya. Kedepan, pemerintah daerah perlu menciptakan dan melaksanakan program, terutama pengelolalaan keuangan berbasis pada outcomenya sehingga permasalahan-permasalahan pembangunan yang telah teridentifiksi di atas dapat ditangani secara baik dan tepat, dengan berbiaya rendah.
Pendidikan Literasi Keuangan
Tulisan ini, berisi perspektif pribadi penulis mengenai pendidikan literasi keuangan yang dilakukan secara masif guna meningkatkan inklusi keuangan bagi masyarakat Papua. Bagian pengatar, saya sampaikan bahwa kebijakan pelimpahan hak pengelolaan keuangan beberapa tahun terkahir ini telah menciptakan peredaraan uang kartal yang cukup signifikan di tengah masyarakat. Namun peredaran uang kartal tersebut tidak bertahan lama di dalam masyarakat. Hal ini berdampak juga terhadap perputaran perekonomian masyarakat yang tidak maksimal. Menurut hemat penulis bahwa salah satu faktor penyebabnya adalah literasi dan inklusi keuangan masyarakat yang sangat rendah. Inklusi keuangan menjadi salah satu kebutuhan dasar bagi masyarakat modern. Inklusi keuangan sebagai kebutuhan, maka dalam rangka proses penetapan Strategi Nasional Keuangan Inklusif, Bank Indonesia memberikan suatu definsisi bahwa Inklusi keuangan merupakan hak setiap orang untuk memiliki akses dan layanan penuh dari lembaga-lembaga keuangan secara tepat waktu,nyaman, informatif, dan terjangkau biaya dengan penghormatan penuh harkat dan martabatnya.
Jika mengacu pada konsep Bank Indonesia mengenai inklusi keuangan, maka sudah selayaknya masyarakat Papua juga memiliki inklusi keuangan yang baik. Tetapi kenyataanya sangat kontras. Kondisi ini sekurang-kurangnya disebabkan oleh dua hal. Pertama, dari masyarakat sendiri, kemampuan literasi sangat rendah. Kekurangan literasi ini menyebabkan kurang teraksesnya berbagai informasi termasuk di dalamnya produk-produk lembaga keuangan. Sedangkan faktor lain, lembaga-lembaga keuangan belum mampu memberikan keyakinan dan pendidikan inklusi keuangan kepada masyarakat.
Masyarakat yang berdomisili di setiap dusun/ kampung sebagian besar belum mengakses lembaga-lembaga keuangan, sehingga uang yang mereka miliki hanya disimpan di dalam rumah. Masyarakat yang belum memiliki produk lembagai keuangan ini semestinya dipandang sebagai pangsa pasar baru (nasaba postensial) bagi lembaga keuangan. Hanya saja lembaga keuangan perbankan formal maupun non perbankan untuk sementara belum berani menjajaki pangsa pasar potensial ini dengan berbagai pertimbangan seperti kos yang tinggi, masyarakat berada di wilayah terisolir, dan tidak terjangkau oleh berbagai infrastruktur pendukung seperti internet, listrik serta jaringan telekomunikasi.
Secara umum, provinsi Papua tingkat literasi keuangan dan inklusi keuangan sangat rendah. Hasil survei Otoritas Jasa Keuangan tahun 2017 mengenai inklusi keuangan menempatkan provinsi Papua pada peringkat ke 32 dari 34 provinisi dengan tingkat inklusi keuangan 61.5 persen lebih rendah dari rata-rata nasional yakni 67.8 persen. Sementara tingkat literasi keuangan juga sangat rendah yaitu 22,1 pesen berada pada peringkat ke 32 dari 34 provinsi yang disurvei. Rendahnya tingkat inklusi keuangan ini juga menjadi pekerjaan rumah bagi setiap pemerintahaan di daerah. Untuk meminimalisirnya, dan meningkatkan literasi dan inklusi keuangan, pemerintah daerah perlu melakukan kerja sama dengan berbagai lembaga keuangan serta lembaga pengawas keuangan dalam hal ini Otoritas Jasa Keuangan.
Kerja sama lintas organisasi ini bertujuan untuk memberikan pengetahuan dan pemahaman dasar mengenai produk-produk keuangan kepada masyarakat, terutama masyarakat yang tersebar di seluruh kampung. Mengapa peningkatan inklusi keuangan menjadi penting saat ini? Secara teoritis Inklusi keuangan memberikan manfaat yang lebih banyak pada perekonomian suatu wilayah antara lain seperti meningkatkan efisiensi dalam perekonomian, mendukung bagi lembaga-lembaga keuangan untuk mengembangkan pasar keuangan, terciptanya peluang mendapatkan nasabah baru, tumbuhnya perencanaan investasi keuangan keluarga untuk masa yang akan dantang. semakin baik pengetahuan produk-produk keuangan oleh masyarakat dapat memberikan dampak positif terhdap peningkatan nilai perekonomian suatu daerah dan secara agregat memperbaiki kualitas hidup masyarakat.
Bank Indonesia mengemukakan 8 keuntungan yang diperolah dari pengembangan iklusi keuangan yang baik anatara yakni meningkatkan efisiensi ekonomi, mendukung stabilitas sistem keuangan, mengurangi shadow banking atau irresponsible finance, mendukung pendalaman pasar keuangan, memberikan potensi pasar baru bagi perbankan,mendukung peningkatan indek pembangunan manusa, berkontribusi positif terhadap pertumbuhan ekonomi lokal dan nasional yang sustain dan berkelanjutan, dan mengurangi kesenjangan (inequality) dan rigiditas low income trap sehingga dapat meningkatkan kesejahteraan masyarakat yang pada akhirnya berujung pada penurunan tingkat kemiskinan.
Sementara dari sisi praktisnya, semakin baik tingkat inklusi keuangan, masyarakat dapat memila-mila berbagai jenis produk keuangan untuk melakukan perencanaan keuangan dalam bentuk investasi jangka pendek, jangka menengah maupun jangka panjang. Beberapa tahun terakhir ini telah berkembang dengan pesat berbagai lembaga keuangan serta produknya baik yang bersifat konvensional maupun berbasis teknologi /Fintec. Masyarakat di beberapa wailayah lain dengan mudah mengkases lembaga keuangan serta produk-produk yang ditawarkanya. Namun di wilayah provinsi Papua, sebagian besar masyarakat belum mengakses secara merta lembaga keuangan serta produknya yang telah berkembang pesat tersebut.
Hasil survei OJK mengenai inklusi keuangan yang menempatkan provinsi Papua pada peringkat terbawah merepresentansikan kurang terciptanya inklusif keuangan masyarakat antar wilayah di wilayah ini. Sudah saat masyarakat dibiasakan untuk mengakses berbagai produk keuangan, baik yang berada di lembaga-lembaga keuangan formal maupun yang ada di pasar modal. Hal ini sebagai langkah antisipatif untuk menghadapi dampak yang ditibulkan akibat perubahan sistem keuangan global maupun nasional. Sangat disayangkan jika masyarakat dibiarkan hidup dalam kondisi yang penuh serba kekurangan ini.
Langkah Solutif Peningkatan Inklusi Keuangan Masyarakat
Langkah solutif yang perlu dilakukan oleh pemerintah daerah yakni menyelenggarakan program pendidikan literasi keuangan kepada seluruh masyarakat yang berbasis di distrik dan kampung. Kegiatan utama dari pendidikan literasi keuangan adalah melakukan berbabagai kegiatan yang sifatnya pembinaan dan pengembangan keterampilan untuk meningkatkan kecakapan dan kesanggupan dalam hal keuangan. Bentuk-bentuk kegiatan bisa berupa promosi, seminar, workshop, kursus serta pelatihan. Dan lebih praktis lagi, pemerintah daerah perlu menyisipkan pendidikan literasi keuangan di dalam kegiatan pendampingan pengelolaan dana desa yang masih berlangsung saat ini.
Pada saat melakukan monitoring terhadap pengelolaan alokasi dana desa, tim pendamping dari masing-masing desa atau per Distrik memberikan edukasi literasi keuangan kepada masyarakat. Hal ini dilakukan dengan tujuan agar dana yang diperoleh masyarakat tidak harus belanja habis, tetapi sebagaian dari penghasilan tambahan dialokasikan dan berinvestasi untuk kebutuhan jangka panjang, serta invetasi untuk masa depan anak dalam bentuk tabungan, deposito maupun produk-produk perbankan lainnya.
Selain itu, pemerintah daerah juga perlu bekerja sama dengan lembaga-lembaga keuangan baik perbankan terutama Bank Pembangunan Daerah dan Bank Perkreditan Rakayat (BPR) maupun lembaga keuangan non perbankan yang kredibel untuk memberikan edukasi literasi keuangan guna meningkatkan pengetahuan produk-produk keuangannya. Kerja sama lintas lembaga ini bertujuan untuk meningkatkan pengetahuan dan minat masyarakat agar yang belum memiliki produk keuangan tertentu secara mandiri memilih produk keuangan sesuai dengan kemampuannya. Dengan memiliki produk lembaga keuangan formal tertentu, seseorang atau masyarakat tersebut telah menikmatinya sebagai barang pelayanan publik.
Alternatif lain, pemerintah daerah harus bekerja sama dengan Otoritas Jasa Keuangan wilayah provinsi papua dan Papua Barat guna mendorong terciptanya lembaga keuangan mikro di setiap kabupaten. Status kepemilikan lembaga keuangan mikro ini dapat dimiliki oleh masyarakat dan daftar secara legal dan harus diawasai langsung oleh Otoritas Jasa Keuangan. Jasa yang diberikan lembaga keuangan mikro dapat dibatasi misalnya hanya melayani fasilitas kredit saja.
Disamping itu, kegiatan lain yang bersifat wajib adalah memberikan edukasi literasi keuangan dan inklusi keuangan kepada seluruh masayarakat. Pengadaan lembaga keuangan mikro ini sebagai suatu strategi untuk menciptakan peluang guna mengakomodir masyarakat yang belum memiliki akses terhadap sektor keuangan formal sehingga mereka dapat berpartisipasi aktif di dalam lembaga keuangan terseut. Mitra utama lembaga keuangan mikro ini adalah pemerintah Daerah. Oleh karena itu, dari sisi peran dan fungsinya, lembaga keuangan mikro ini sebagai mediator peyalur kredit kepada masyarakat dalam bentuk UMKM dalam skala kecil.
Pendidkan literasi keuangan dan inklusi keuangan sangat penting dan mendesak karena masih banyak masyarakat Papua yang belum memiliki akses terhadap sektor keuangan formal. Perlu di sadari sektor keuangan formal merupakan barang publik oleh karena itu, setiap masyarakat berhak untuk mengakses berbagai produk yang disediakan oleh setiap lembaga keuangan tanpa memandang status sosial,miskin, kaya, penghasilan rendah, penghasilan tinggi.
Kuncinya dalam mengimplementasikan pendidikan litersi keuangan dan inklusi keuangan tidak dipandang secara semit yakni hanya memperluas pemahaman untuk mengakses lembaga-lembaga keuangan dan meningkatnya keinginan masyarakat untuk menjadi nasaba disuatu lembaga keuangan dengan memiliki tabungan. Tetapi juga didorong untuk memberikan fasilitas kredit kepada masyarakat secara individu maupun kelompok. Dengan mengedepankan strategi pengembangan inkulisi keuangan yang inklusif dan holisitk seperti ini diharapkan mampu mencipatakan pembangunan perekonomian masyakarakat yang inklusif, mengurgangi kemiskinan absolut serta mengurangi kesenjangan sosial di dalam masyarakat.
Penulis adalah Pemerhati Pembanguan Daerah dan Anggota aktif Aplim Apom Reseacrh Grup, tinggal di Merauke